Bài trước mình kể vì sao bỏ hẳn bot giao dịch. Bài này là thứ thay thế nó.
Nhưng phải nói ngay một điều không đẹp: cái mình sắp cho bạn xem chưa phải một danh mục, mới là một kế hoạch đang làm dở.
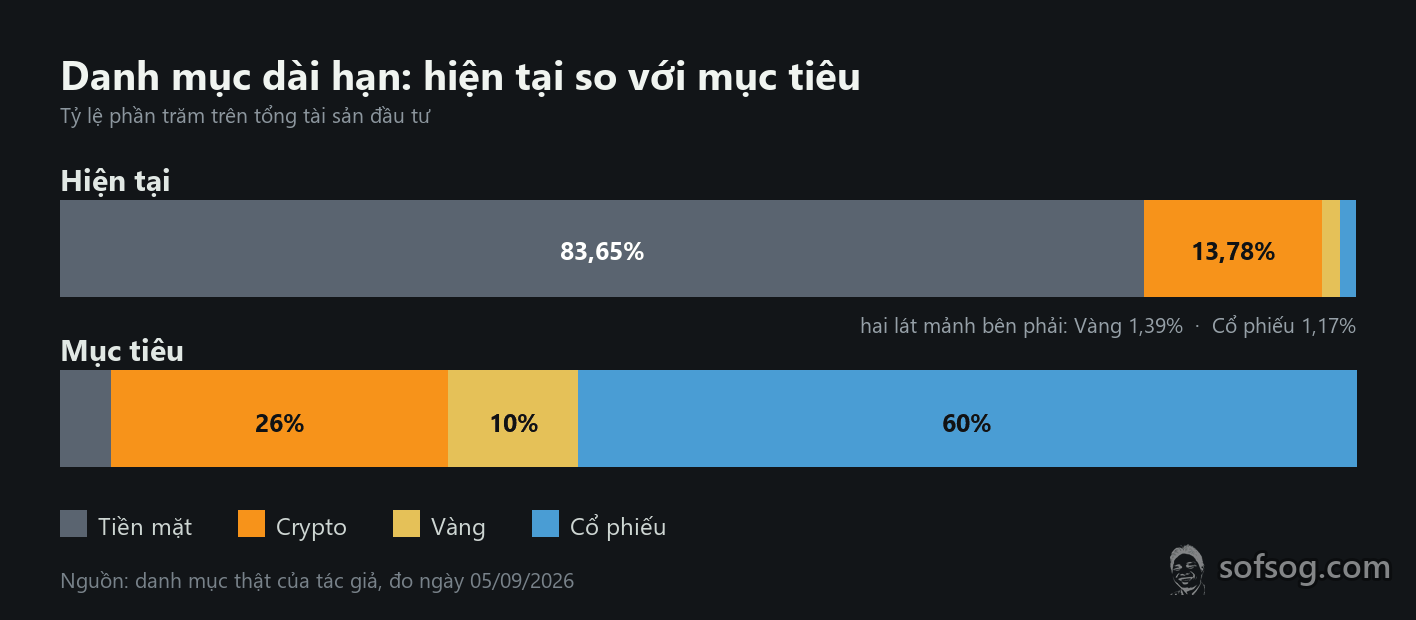
Hiện trạng và mục tiêu
| Nhóm | Đang có | Mục tiêu |
|---|---|---|
| Tiền mặt (stablecoin + tiền đồng) | 83,65% | 4% |
| Crypto (Bitcoin + Ethereum) | 13,78% | 26% |
| Vàng | 1,39% | 10% |
| Cổ phiếu (ETF Mỹ + quỹ Việt Nam) | 1,17% | 60% |
Bốn khoản cổ phiếu của mình cộng lại chưa tới 1,2% tổng tài sản. Phần lớn tiền vẫn nằm im.
Nói cách khác: mình có một bảng phân bổ đầy đủ, một mục tiêu rõ ràng, và gần như chưa thực hiện được gì.
Vì sao công khai lúc còn dở dang
Vì đó là lúc duy nhất còn trung thực được.
Gần như mọi bài viết về đầu tư mà bạn đọc đều viết từ vạch đích: người viết đã xong, đã lãi, rồi kể lại con đường như thể họ biết trước. Mình không ở vị trí đó và cũng không muốn giả vờ.
Còn một lý do thực tế hơn: viết ra thì mình khó lùi. Bảng phân bổ nằm trên blog công khai, mỗi quý mình sẽ cập nhật lại đúng bảng này. Ai đọc bài hôm nay có thể quay lại sau một năm và tự kiểm chứng mình có làm đúng thứ mình viết không.
Danh mục mục tiêu và vai trò từng khoản
| Khoản | Mục tiêu | Vai trò |
|---|---|---|
| Bitcoin | 24% | Phần rủi ro cao nhất, cũng là phần kỳ vọng cao nhất |
| Ethereum | 2% | Giữ nhỏ, không phải trọng tâm |
| Vàng (PAXG) | 10% | Phòng thủ, chống mất giá tiền tệ |
| QQQon | 20% | Cổ phiếu công nghệ Mỹ |
| SPYon | 20% | 500 công ty lớn nhất thị trường Mỹ |
| Quỹ VESAF | 10% | Cổ phiếu Việt Nam |
| Quỹ DCDS | 10% | Cổ phiếu Việt Nam |
| Tiền mặt | 4% | Xoay vòng, không phải để giữ |
Gộp lại: 40% cổ phiếu Mỹ, 20% cổ phiếu Việt Nam, 26% crypto, 10% vàng, 4% tiền mặt.
Hai quỹ Việt Nam nằm cạnh hai quỹ Mỹ là có chủ ý. Mình sống ở Việt Nam, tiêu bằng tiền đồng, nên giữ một phần tài sản gắn với nền kinh tế mình đang sống là hợp lý với mình. Nhưng chỉ một phần, vì nếu công việc, thu nhập và tài sản đều buộc vào cùng một nền kinh tế thì đó không còn là đa dạng hoá nữa.
Mục tiêu 8–9% một năm, và bằng đồng tiền nào
Đây là chỗ mình nghĩ nhiều nội dung tự do tài chính tiếng Việt bỏ sót, và cũng là chỗ nghề kế toán giúp mình.
Mục tiêu của mình là 8–9% một năm, tính bằng đô la. Chữ “tính bằng đô la” không phải chi tiết phụ. Nó đổi hẳn bài toán.
Ví dụ ngay trên bàn: lãi suất gửi tiền đồng mình đang tiếp cận được là 8,1% một năm. Nhìn qua thì gửi tiết kiệm đã gần đạt mục tiêu rồi, khỏi cần đầu tư gì cho mệt.
Nhưng 8,1% bằng tiền đồng và 8–9% bằng đô la không so trực tiếp với nhau được. Muốn so thì phải trừ đi phần tiền đồng mất giá so với đô la trong cùng kỳ. Giả sử mức đó là 3% một năm, thì 8,1% tiền đồng chỉ còn khoảng 5% tính theo đô. Giả sử là 1%, nó còn khoảng 7%. Mình không biết con số thật của những năm tới là bao nhiêu, và cũng không định đoán.
Điều mình muốn nói là: một con số lợi nhuận không kèm đơn vị tiền thì chưa nói lên điều gì. Mỗi lần thấy ai đó nói “kênh này lãi 12% một năm”, câu hỏi đầu tiên nên là mười hai phần trăm của đồng tiền nào.
Chiều ngược lại cũng đúng và mình phải tự nhắc: mình chi tiêu bằng tiền đồng. Đặt mục tiêu bằng đô nghĩa là tới lúc rút ra tiêu, mình vẫn phải đi qua tỷ giá một lần nữa.
26% Bitcoin là lựa chọn cá nhân, không phải khuyến nghị
Tỷ lệ này chắc chắn cao hơn mức mà phần lớn hướng dẫn phân bổ tài sản khuyên. Mình biết, và mình vẫn để vậy, nhưng lý do thì phải nói cho đúng.
Mình để 24% cho Bitcoin vì cá nhân mình tin nó hơn các tài sản khác, và vì mình đã nắm giữ nó nhiều năm rồi. Đó là lý do mang tính cá nhân, không phải kết luận rút ra từ mô hình nào cả.
Nên nói thẳng: tỷ lệ này không dành cho người chưa từng nắm giữ Bitcoin và không tin vào nó. Cầm một tài sản có thể giảm một nửa trong vài tháng mà không bán tháo là chuyện của niềm tin và của kinh nghiệm đã trải, không phải chuyện đọc được trong một bài blog. Ai chưa qua chuyện đó mà bắt chước con số 24% thì nhiều khả năng sẽ bán đúng lúc không nên bán.
Đây cũng là phần duy nhất trong danh mục mà mình không thể ước lượng khoảng kết quả. Cổ phiếu Mỹ có hàng chục năm dữ liệu. Bitcoin thì không.
QQQon và SPYon không phải là QQQ và SPY
Chỗ này mình muốn viết cho thật chính xác, vì bản thân mình cũng đã ghi sai trong bảng theo dõi của chính mình một thời gian.
Mình không sở hữu quỹ QQQ và SPY. Thứ mình nắm là QQQon và SPYon — bản mã hoá của hai quỹ đó, do Ondo Finance phát hành, chạy trên chuỗi khối. Mỗi token đại diện cho giá trị kinh tế của quỹ gốc, chứ không phải là một chứng chỉ quỹ đứng tên mình ở một công ty chứng khoán Mỹ.
Cái được: từ Việt Nam tiếp cận được hai quỹ lớn nhất thị trường Mỹ mà không cần mở tài khoản chứng khoán nước ngoài, giao dịch 24/7, và mua bán bằng tài sản số sẵn có.
Cái mất, và phải nói rõ: rủi ro không biến mất, nó đổi hình dạng. Thay vì rủi ro của một công ty chứng khoán được quản lý và có cơ chế bảo vệ nhà đầu tư, giờ là rủi ro của tổ chức phát hành cộng với rủi ro hợp đồng thông minh. Khả năng quy đổi ra tiền phụ thuộc vào tổ chức phát hành đó tiếp tục vận hành bình thường.
Ai định đi đường này thì nên đọc thẳng tài liệu của bên phát hành về điều kiện quy đổi trước, đừng đọc mỗi bài của mình.
Còn một câu mình chưa trả lời được: thuế. Mình là kế toán, và mình vẫn chưa có câu trả lời sạch sẽ cho việc kê khai thu nhập từ loại tài sản này ở Việt Nam. Mình đang tra và sẽ viết riêng một bài khi nào chắc chắn. Chưa chắc thì mình chưa viết, chứ không đoán bừa cho có bài.
Chỗ sai lớn nhất hiện tại
Quay lại con số 83,65%.
Phần lớn tài sản của mình đang nằm ở stablecoin, và mình biết rõ đó là chỗ không nên để. Nói cho đủ thì nó tệ theo hai tầng.
Tầng thứ nhất: stablecoin không phải tiền gửi ngân hàng. Nó là quyền đòi nợ với tổ chức phát hành, và nó chỉ đáng giá đúng bằng mức tin cậy của tổ chức đó cùng tài sản bảo chứng phía sau.
Tầng thứ hai, nặng hơn: nếu để trên sàn giao dịch thì bạn còn không nắm giữ trực tiếp. Bạn nắm một con số trong hệ thống của sàn.
Mình đang chuyển dần ra: sang Bitcoin, sang hai quỹ trong nước, sang QQQon và SPYon, sang vàng, và một phần sang gửi tiền đồng lấy lãi suất 8,1% nêu ở trên.
Chuyển dần chứ không chuyển một lần, và đây là chỗ bài này nối lại với bài trước. Mình không biết hôm nay là điểm cao hay điểm thấp của bất kỳ tài sản nào trong danh mục. Bài học đắt nhất mình có là mình không đoán được. Nên mình mua đều theo lịch và chấp nhận rằng có những lần mua trúng giá cao.
Kết quả tới giờ, kể cả phần đang lỗ
| Khoản | Lãi/lỗ |
|---|---|
| Bitcoin | +16,2% |
| Ethereum | +9,6% |
| QQQon | +8,7% |
| SPYon | +8,2% |
| Vàng (PAXG) | −2,4% |
| Quỹ VESAF | khoảng −4% |
| Quỹ DCDS | −7,5% |
Ba khoản đang âm, và hai trong ba là quỹ cổ phiếu Việt Nam.
Quan trọng hơn: gần như toàn bộ phần lãi hiện nay đến từ đúng một khoản là Bitcoin. Nếu mình đăng bảng này vào lúc Bitcoin đang lên thì trông rất giỏi; nếu nó quay đầu thì bảng đổi màu gần hết. Đó chính là lý do vì sao con số của vài tháng không chứng minh được điều gì cả — kể cả khi nó xanh.
Mình đăng cả phần âm vì một bảng chỉ toàn số dương là một bảng đã được chọn lọc.
Những gì mình không làm
Không đòn bẩy. Không đoán điểm mua điểm bán. Không có cái máy nào phải bật hai mươi tư trên hai mươi tư. Không đổi tỷ lệ mục tiêu theo tin tức.
Việc duy nhất còn lại là mua đều và cân bằng lại khi tỷ lệ lệch quá xa. Nhàm chán, và đó là chủ đích.
Bài này không nói gì
Mình không phải người tư vấn tài chính và không có giấy phép hành nghề. Đây là danh mục của mình cùng lý do đằng sau nó, không phải khuyến nghị cho ai mua hay bán thứ gì.
Tỷ lệ phù hợp với một người phụ thuộc vào tuổi, thu nhập, nghĩa vụ tài chính và mức chịu đựng rủi ro của chính người đó — bốn thứ mình không biết gì về bạn. Con số 24% Bitcoin của mình đặc biệt không nên chép lại.
Và một điều cuối: mọi con số lãi trong bài mới chỉ là vài tháng. Kế hoạch này tính bằng chục năm. Hẹn bạn ở bản cập nhật quý sau.
Chúc các bạn thành công.


Để lại bình luận